搜索

搜索
 010-58256011
作者:尚权律所 时间:2026-10-14
摘要
《关于办理受贿刑事案件适用法律若干问题的意见》第1条第3款以“交易时”为受贿数额计算基准,但未予明确具体的判断标准。在司法实践中,股权价值随行情波动巨大,基准日的选定直接决定受贿数额乃至罪与非罪。本文主张以股权转让合同签订日(或交易价格确定日)为评估基准日:交易型受贿的贿赂标的系作为财产性利益的“差额债权”,形成并固定于双方合意之时;双方达成价格合意后因市场波动产生的价差系合规的市场收益,既与受贿人的职务便利欠缺因果关系,亦非“明显高于市场的价格”中的不法溢价;若以股权实际交割日为基准日,将超出行受贿双方故意的射程;《最高人民法院、最高人民检察院关于办理受贿刑事案件适用法律若干问题的意见》第2条对干股型受贿另设“转让行为时”标准,反证第1条“交易时”意涵独立;将股权评估基准日确定为股权交割日将导致“高卖”“低买”两类案件处理失衡。事实上,签约日至交割日间的波动收益在性质上属于预期收益,只有在具备增值高确定性等要件时方可计入受贿数额;即便从预期收益型受贿视角进行考虑,认定时点亦为实际获利时或案发时,而非股权交割日。
关键词:交易型受贿;股权评估基准日;财产性利益;主客观相一致;预期收益

石润杰
北京尚权律师事务所律师助理

杨岚
北京尚权律师事务所律师
尚权金融证券犯罪研究与辩护部副主任
一、问题的提出
《最高人民法院、最高人民检察院关于办理受贿刑事案件适用法律若干问题的意见》(法发〔2007〕22号,以下简称《受贿意见》)第1条中规定:“受贿数额按照交易时当地市场价格与实际支付价格的差额计算。”据此,交易型受贿的犯罪数额取决于两项变量:一是“交易时”即评估基准日的选定;二是该时点“当地市场价格”的确定。二者相较,市场价格的确定属于鉴定评估的技术问题,而基准日的选定则是相对纯粹的法律解释问题,且在相当程度上直接决定罪之成立与刑之轻重,可谓交易型受贿数额认定的“第一性问题”。
然而,《受贿意见》并未对“交易时”作出界定。在房屋、汽车等传统交易型受贿中,标的物价值相对稳定,在短期内价格波动亦较小,故而面临的基准日选择分歧并不突出;但在股权交易型受贿中,股权价值往往会随市场行情产生较为明显的波动,基准日的选定也就直接决定了受贿数额的高低,进而决定量刑档次,甚至直接影响罪与非罪的判断。遗憾的是,鲜有学者或实务人士对此进行分析,实务中也呈现众说纷纭之势。
通常情形下,行受贿双方先就股权转让的标的、数量与价格达成合意并签订书面协议,嗣后再行办理付款、交割与变更登记,签约与交割之间往往间隔数周乃至数月。在此期间,标的股权的市场价格随行情波动可能发生显著变化。试设一例:国家工作人员甲与请托人约定,由甲将其持有的某上市公司股权以每股10元的价格转让予请托人,签约日该股权的公允市场价格为每股9元;至三个多月后办理交割时,该股权市价已跌至每股6元。若以签约日为基准日,受贿数额为每股1元的价差;若以交割日为基准日,受贿数额则扩大为每股4元,翻了两番。易言之,评估基准日向前或向后移动三个月,受贿数额的计算结果便相去甚远,罪与非罪、罪轻与罪重的评价结论亦随之改变。
由此形成的争点在于:交易型受贿中的“交易时”,应解释为双方签订股权转让协议之日(或其他交易价格确定之日),还是股权实际交割之日?这也是司法实践中所面临的普遍争议。本文的基本立场是:应当以合同签订日,也即交易价格确定之日作为股权评估基准日。需注意的是,“合同签订之日”与“交易价格确定之日”在多数场合高度重合,但也存在例外:若证据表明交易价格在合同签订之前即已先期确定,例如双方以认购书、意向书等前合同文书锁定对价,则应以价格实际确定之日为基准日;反之,若合同对价格仅作原则性约定、嗣后以补充协议最终确定,则应以后一节点为准。为避免描述冗杂,本文后续所述的“合同签订日”与“交易价格确定之日”属同一含义。
下文将依次从贿赂标的的属性、因果关系、主客观相一致原则、《受贿意见》的体系解释与预期收益的认定标准等层面展开论证。
二、以合同签订日为评估基准日的证成
(一)贿赂标的系作为财产性利益的“差额债权”,于双方合意确定时形成
以“高卖股权”这一行为类型为例,受贿人所收受的贿赂标的,是高卖行为所产生的“差额”,而非寻常受贿所直接指向的具体财物。
《刑事审判参考》第1431号“吴仕宝受贿案”对此有明确表述:“‘差额’作为财产性利益,是在交易合同生效时被确认的。因为合同生效时,交易双方的贿赂犯罪意思表示已明确,‘差额’即被吴仕宝等人实际享有并控制,受贿行为已经既遂。故应以合同生效时作为交易型受贿的时间基点。”[1]实务界亦有相同见解,认为“作为一种财产性利益,‘差价’的产生是由合同确定的,因此,从合同成立时‘差价’就被行为人实际享有,也就是实际所控制”[2],进而,就可以对行为人认定犯罪既遂,无需等待债权的兑现。[3]
上述观点揭示了交易型受贿区别于传统受贿的关键特征。作为交易标的的“差额”,并非金钱或有形物品本身,而是一种财产性利益——具体而言,是向行贿人请求支付差额价款的债权。《最高人民法院、最高人民检察院关于办理贪污贿赂刑事案件适用法律若干问题的解释》(法释〔2016〕9号)第12条规定:“财产性利益包括可以折算为货币的物质利益如房屋装修、债务免除等,以及需要支付货币的其他利益如会员服务、旅游等。”债权与债务具有相对性,同样属于可以折算为货币的物质利益,无疑可以作为贿赂犯罪的财产性利益。
从债权发生的时点看,双方就转让价款达成合意并签订合同之时,即差额债权的成立之时。此后的付款、交割、过户,均属债权的履行行为,只影响债权的实现,不影响债权的成立。
本文基本认可贿赂标的系“财产性利益”这一结论,且这一“财产性利益”产生并固定于合同签订或双方达成合意的其他时间节点,也应以该时间点作为“交易时”的认定节点。
但是,本文对于财产性利益一旦形成即构成犯罪既遂的观点持保留态度。针对债权这一类财产性利益而言,倘若债权一旦产生即犯罪既遂,将导致既遂认定的范围过大,也与通常受贿犯罪要求财物实际交付才构成既遂的司法常态产生冲突。部分实务人士也指出,虽然在增加债权方面,行受贿双方已经就权钱交易达成合意,受贿行为已经完成,但是钱款没有支付到位的,应构成受贿未遂。[4]因此,在债权尚未实现时,究竟应认定为犯罪未遂还是犯罪既遂,还有待于进一步研究,鉴于该问题非本文的重点,在此不加以赘述。
(二)双方达成价格合意后的市场波动价差系合规、正常收益,与职务便利并无因果关系
受贿罪的归责基础在于权钱交易,即职务行为与所获利益之间的对价关系。签约日也即双方达成价格合意日至交割日之间,因市场行情自主波动产生的股权价差及收益变动,属于正常的市场风险与市场收益范畴,并非行为人利用职务便利谋取的不正当利益。
以本文第一部分所举例为基础,某市场主体与相对方订立股权转让合同,签约日股权公允市场价格为9元/股,双方以此正常市价作为定价基础达成合意,完全符合商事交易惯例;至数月后交割时,市价已跌至6元/股。从交易结果看,该主体因提前锁定签约市价,规避了后续下跌产生的每股3元损失,客观上形成等同于每股3元的收益。然而,该收益源于正常的签约定价行为与市场价格走势,属于合规的市场收益,而非通过不正当利益输送获取的非法溢价。
既然如此,若某受贿人从事类似行为,只不过最开始约定了1元的价差,即将交易价格确定为10元/股,在签约后基于市场因素而产生的额外3元/股的收益也并非不法收益,而是合规的市场收益,不应认定为贿赂款。商事交易的基本逻辑在于,市场主体仅能依据签约时的市场行情定价,无法预知、亦不得事后溯及适用未来的市场价格;若要求交易主体以签约数月后的远期市价订立合同,显然违背商事交易常识与资本市场运行规律。
从因果关系层面观察,该部分收益并非由受贿人的职务行为所致,而是由“市场因素”这一介入因素所引发。如上所述,在同一时点,任何持有同种股权的市场主体均会因股价下跌而“规避”同等损失;该“收益”并不因持有人的国家工作人员身份而有所增益,亦不因缺少该身份而有所减损,与受贿人的职务便利之间不存在对应性。
再者,从交易价格“是否明显高于市场的价格”这一角度而言,既然相关的价差收益是正常市场参与者都可以获取的,交易价格毫无疑问是正常的市场价格。[5]
据此,受贿类股权交易中价格认定的核心时点应当锁定为合同签订之时。唯有签约日约定价格与同期公允市场价格之间的差额,才是行为人利用职务便利、通过权钱交易刻意谋取的不法利益,属于刑法意义上的受贿数额。
(三)主客观相一致原则:签约日基准契合受贿故意的射程
就主观故意而言,行受贿双方在合同签订之日已经明确了交易差额即受贿的具体数额,具有明确的行受贿合意,将该时点认定为“交易时”最为恰当。《刑事审判参考》第1431号案例将合同签订时认定为评估基准日的核心理由,正是“因为合同生效时,交易双方的贿赂犯罪意思表示已明确”。
在此基础上仍需强调主观故意的“射程”。在案证据通常只能证明行受贿双方对签约时点的价差具有认识与意欲;若签约后股权市价大幅下跌系双方均无法预见的市场行情所致,则以交割日的低价核算差额,势必超出行为人签约时主观故意的范围,对其未预见、未追求的市场波动差额予以归责,直接违反主客观相一致原则。在不能证明行为人对后续股价变动知情或者存在变相利益输送合意的情况下,依据存疑时有利于被告人的原则,至多仅能以签订合同当日的差价评价其受贿故意所对应的不法数额。
《刑事审判参考》第1432号“寿永年受贿案”的裁判理由亦可佐证:“认定国家工作人员向请托人以明显低于市场的价格购房构成受贿,客观上还需要国家工作人员利用职务便利为请托人谋利,主观上还需要国家工作人员明知或者应当知道其购房获得的差价不是正常的市场优惠,而是权钱交易的结果,才能认定其成立受贿罪。”可见,价格差额的刑法评价必须经受主观明知的检验;签约后由不可预见的市场因素形成的差额,恰属行为人“不应知道”的部分,不在受贿故意的射程之内。
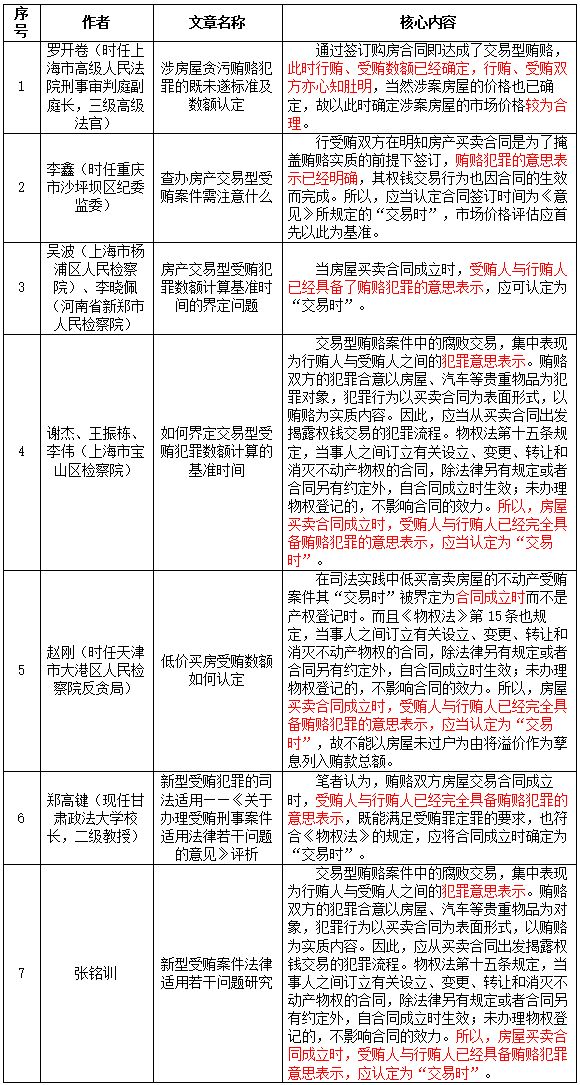
此外,多地法院、检察院、监委实务专家、法学学者在针对房产交易型受贿时均指出,应以双方贿赂合意形成时,也即合同签订时作为交易时。[6]房产交易与股权交易在本质上具有相似性,均会随着时间的变化而产生价格波动,同时也存在合同签订和实际交割两个时间节点,在“交易时”的判断这一问题上不应存在实质差异。核心内容可见下表:
表1 关于“交易时”认定的主要实务与学理观点
(四)体系解释:《受贿意见》第1条与第2条的区分设计
《受贿意见》第2条规定,收受干股型受贿中,“进行了股权转让登记,或者相关证据证明股份发生了实际转让的,受贿数额按转让行为时股份价值计算,所分红利按受贿孳息处理”。此处的基准日被表述为“转让行为时”。
两条规定对基准日使用了不同表述:第1条为“交易时”,第2条为“转让行为时”。这一差异并非技术性巧合,而具有明确的区分意图。倘若“交易时”等同于股权交割的“转让行为时”,第1条便无必要单独创设“交易时”这一概念,径行沿用第2条的表述即可,且更为明确。从商事交易的逻辑观察,合同签订是债权设立、交易对价锁定的核心节点,权属变更仅为事后的履行行为;将合意签约时点解释为“交易时”,既符合条文文义,也能合理解释司法解释区分两类时间标准的制度目的。
(五)“高卖”与“低买”的同质性:罪责刑相适应的检验
“高卖”与“低买”均为交易型受贿的表现类型,在构成要件上具有同质性。若在高卖场合以交割日作为评估基准日,则在低买场合亦应作同样处理,然而此种处理缺乏可操作性。
司法实践中存在大量低买房产的受贿行为,受贿人往往并不要求对方将房产登记在自己名下(甚至由行贿人代持)。若一概要求以房产登记日作为评估基准日,此类案件将无法认定受贿数额。正因如此,大量学者与实务人士均强调,房产的高卖低买行为不应以产权登记时作为“交易时”。[7]股权交易型受贿亦然:实践中存在受贿人低价购买股权并由行贿人代持的情形,[8]若一概以交割日作为股权价值评估基准日,相关案件同样无法认定受贿数额,结论明显不当,在该类型案件中,以合同签订时或交易价格确定之日作为评估基准日是唯一选择。
更重要的后果是量刑的失衡。假使在低买场合以签约日为基准日、在高卖场合却以交割日为基准日,则同类型案件将仅仅因为“买”与“卖”的形式差异而被课以不同刑罚。试举一例:甲将自己签约时价值200万元的股权以300万元高价出卖给请托人;乙以100万元低价购入签约时价值200万元的股权,并要求行贿人代持。若统一按签约日评估,二人受贿数额均为100万元,结论妥当。但若区分两类行为的评估基准日,前者以交割日为准,后者以签约日为准,则当甲所卖股权在交割时贬值为150万元时,甲的受贿数额被提高至150万元;而乙所购股权若后续升值为250万元甚至更高,乙的受贿数额仍为100万元。二人主观恶性与最终获益本属相同(均为150万元),却仅因“买”与“卖”的形式差异导致量刑不同,明显违背罪责刑相适应原则。
三、“签订日”到“交割日”之间的收益本质上系预期收益,基准日亦不当然确定为股权交割日
(一)“预期收益”须具高确定性,市场波动价差通常不符合认定要件
如前提及,交易型受贿的贿赂标的为财产性利益。在标的股权价格发生波动的情形下,股权转让合同所涉的财产性利益,除签约时“双方认可的差额债权”外,还可能存在嗣后由市场因素导致的价差利益。后者产生于双方行受贿行为完成之后,行为与收益的实现之间存在时间差,价值受市场变量影响,若确要认定为贿赂款,性质上属于一种预期收益贿赂。
《〈关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)〉的理解与适用》明确指出,作为贿赂标的的预期收益须具备增值的高确定性:行为人收受股票、股权时,根据公司经营状况、市场表现以及双方排除市场风险约定等情况,股票、股权在未来的增值获利应具有确定预期,且行受贿双方对此具有清晰判断;同时应具有高收益性,即股票、股权在未来大幅增值、所获收益明显高于正常市场投资。此外,还需综合考察获取渠道的稀缺性与封闭性、交易是否体现权力对价、双方是否形成以预期收益为贿赂的合意、预期收益是否已实际实现等因素。[9]
因此,只有在签订合同时基于当时的市场客观情况即可判断标的股权后续将大幅下跌,且行受贿双方对此知情并利用该信息差输送利益的情形下,股价下跌所“避免的损失”或股价上涨所“取得的收益”才可能依据《关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》被评价为预期收益,进而计入受贿数额——因为在那种情形下,市场因素的介入便不再“异常”。在欠缺上述证据的一般股权交易型受贿中,显然不具备这一前提。
(二)即便存在预期收益受贿,基准日亦不应确定为股权交割日
根据《关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》的规定,预期收益的认定时间节点是实际获利时或案发时,对于“高卖”型受贿,股权对价款支付即为实际获利时,可以根据此时的价差认定贿赂款;但对于“低买”型受贿,股权交付时并不当然是行为人实际获利时,行为人可能等股价进一步攀升后再进行出售,亦可能直至案发均未出售,须具体案件具体判断。不论如何,以股权交割日作为基准日都是片面的、不准确的。
四、结论
综上,交易型受贿中的股权评估基准日,应当确定为股权转让合同签订之日(或交易价格确定之日)。本文的理由可以概括为六个层次:
第一,就贿赂标的的属性而言,交易型受贿的标的系作为财产性利益的“差额债权”,该债权于双方就转让价款达成合意并签订合同之时即告成立;此后的付款、交割、过户均属于债权的履行行为,只影响债权的实现而不影响其成立,基准日自应与贿赂利益的形成时点相一致。
第二,就归责基础而言,唯有签约日约定价格与同期公允市场价格之间的差额,才是行为人利用职务便利、通过权钱交易谋取的不法利益;签约后至交割前因市场自主波动形成的价差,与职务便利之间欠缺因果关系,亦不属于“明显高于市场的价格”所指向的不法溢价,不应计入受贿数额,以交割日市价反推交易时价格之“明显性”亦不能成立。
第三,就主观故意而言,在没有证据证明行受贿双方对预期收益具有合意时,双方的故意范围实际仅为合同签订之日客观存在的交易差额,将该时间节点认定为“交易时”最为恰当。
第四,就规范体系而言,《受贿意见》第2条对干股型受贿另设“转让行为时”标准,反证第1条“交易时”具有独立的规范意涵。
第五,就量刑均衡而言,“高卖”与“低买”具有同质性,统一以合同签订日为基准日,方能避免因交易形式差异导致的罪责刑失衡。
第六,就签约日至交割日之间收益的性质而言,该部分收益本质上属于预期收益,唯有在签约时即可判断股权价值将大幅变动、且行受贿双方对此知情并借以输送利益的场合,方可能依《解释(二)》计入受贿数额;再者,即便从预期收益型受贿的角度进行考虑,其数额认定时点亦应为实际获利时或案发时,而非股权交割日。质言之,无论循何种路径检视,股权交割日均不能承担评估基准日的功能。
注释:
[1]最高人民法院第一、二、三、四、五庭编:《刑事审判参考(总第128辑)》,人民法院出版社2021年版,第131页。
[2]谭加云、曹建勇:《交易型受贿定罪数额的认定》,载《法制与社会》2009年第26期,第84页。
[3]参见王晓东、段凰:《贿赂犯罪既、未遂疑难问题研究》,载《法律适用》2013年第11期,第174页。
[4]参见刘雅楠:《受贿罪未遂的司法探究》,载《法律适用》2017年第11期,第75页;付余、高蕴嶙:《受贿罪既未遂认定标准研究》,载《辽宁公安司法管理干部学院学报》2019年第6期,第89页。
[5]此处所述的交易价格在上述案例中指的是签订合同时正常市场价格与股权交割时的市场价格价差(9元-6元=3元),而关于10元与9元间的价差(确属为官员提供利益的价差)是否应界定为“明显高于”则另论。
[6]参见罗开卷:《涉房屋贪污贿赂犯罪的既未遂标准及数额认定》,载《铁道警察学院学报》2020年第1期,第73页;李鑫:《查办房产交易型受贿案件需注意什么》,载《中国纪检监察报》2021年1月16日第6版第1页;吴波、李晓佩:《房产交易型受贿犯罪数额计算基准时间的界定问题》,载《法学》2013年第10期,第153页;谢杰、王振栋、李伟:《如何界定交易型受贿犯罪数额计算的基准时间》,载《检察日报》2007年11月5日第3版第1页;赵刚:《低价买房受贿数额如何认定》,载《中国检察官》2008年第10期,第66页;郑高键:《新型受贿犯罪的司法适用——〈关于办理受贿刑事案件适用法律若干问题的意见〉评析》,载《兰州大学学报(社会科学版)》2008年第5期,第122页;张铭训:《新型受贿案件法律适用若干问题研究》,载《中国刑事法杂志》2007年第6期,第49页。
[7]参见谢杰、王振栋、李伟:《如何界定交易型受贿犯罪数额计算的基准时间》,载《检察日报》2007年11月5日第3版,第1页;吴波、李晓佩:《房产交易型受贿犯罪数额计算基准时间的界定问题》,载《法学》2013年第10期,第153页;马传林、王秀娟:《房产交易型受贿犯罪刑法适用探讨》,载《法学杂志》2009年第11期,第37页;张铭训:《新型受贿案件法律适用若干问题研究》,载《中国刑事法杂志》2007年第6期,第49页。
[8]郭仕居收受低价限售股受贿案,参见广东省深圳市中级人民法院(2018)粤03刑终1612号刑事裁定书。
[9]参见马岩、何东青、吴峤滨、陈鹏展、李聪明:《〈关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)〉的理解与适用》,载《人民检察》2026年第9期,第16页。
© www.sqxb.com All Rights Reserved. 京ICP备09081975号-4  京公网安备11010102003651号UED:网律营管